La Dirección General de Impuestos recuerda a los contribuyentes los plazos de declaración y pago antes del 1 de septiembre de 2026

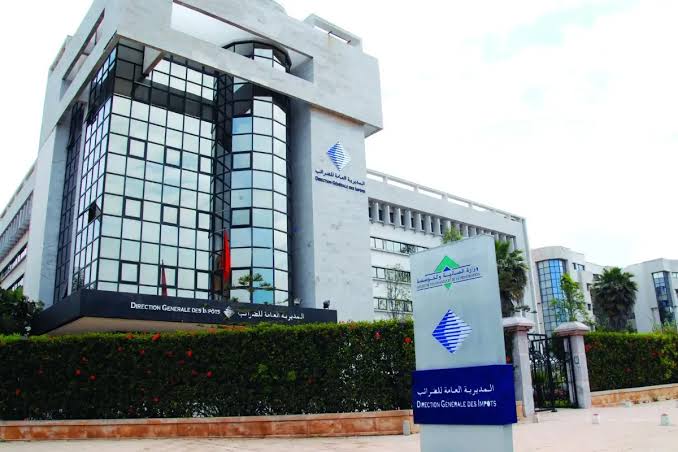
Aviso importante para los contribuyentes: fecha límite para la regularización fiscal
La Dirección General de Impuestos ha enviado una advertencia oficial a todas las categorías afectadas por las obligaciones fiscales, subrayando la necesidad de presentar las declaraciones y abonar las cantidades adeudadas antes del 1 de septiembre de 2026. Esta medida se enmarca en la simplificación de los procedimientos digitales y la facilitación de la recaudación fiscal a través de las plataformas electrónicas dedicadas.
Categorías afectadas por los procedimientos fiscales
La Dirección explicó que las obligaciones incluyen a una amplia gama de contribuyentes, tales como:
Personas jurídicas y físicas: Sujetas al régimen de resultado neto real o simplificado, y las obligadas a practicar la retención en la fuente sobre los ingresos por alquileres correspondientes al mes de julio de 2026.
Grandes empresas y entidades de crédito: Incluyendo instituciones financieras, compañías de seguros y empresas con una facturación igual o superior a 500 millones de dirhams, quienes deben regularizar el impuesto sobre sociedades retenido en la fuente a través de la plataforma «SIMPL-IS».
Otras categorías: Incluyen intermediarios financieros, personas que intervienen en pagos a terceros, propietarios de vehículos pesados (más de 9000 kg) que optaron por el pago en dos plazos, además de los deudores de rentas y compañías de seguros implicadas en indemnizaciones.
Cómo realizar las operaciones fiscales electrónicamente
La Dirección confirmó que todos estos trámites deben realizarse por vía electrónica a través del espacio profesional de servicios digitales de la Dirección General de Impuestos, en el portal oficial www.tax.gov.ma. La administración ha habilitado casillas específicas para cada tipo de retención (SIMPL-IR y SIMPL-IS) para garantizar la precisión en el tratamiento de los datos.
Aclaraciones sobre el impuesto a los ingresos por alquiler
Respecto a los ingresos por alquiler, la Dirección aclaró que la retención en la fuente se aplica al 5 % sobre los importes brutos de las rentas inmobiliarias (construidas o no), sin incluir el IVA. El comunicado señaló también la posibilidad de beneficiarse de derechos de deducción sobre el impuesto adeudado, con la opción de recuperar el excedente si lo hubiera.
Cabe señalar que las personas que se encuentran fuera del ámbito de aplicación del impuesto o que están exentas permanentemente están excluidas de estas retenciones en la fuente. La Dirección hace un llamamiento a todos los contribuyentes para que respeten este plazo a fin de evitar consecuencias legales o multas asociadas al retraso en la presentación de declaraciones.

💬 Comparte tu opinión
Aceptamos comentarios constructivos y pedimos mantener el respeto.
0 comentarios